
El tiempo que lleva coordinar gastos compartidos, el dinero que queda sin generar rendimientos y los recargos por pagar tarde pueden sumar hasta $260.237 al año para un hogar, de acuerdo con una estimación que contempla esos tres costos.
“Compartir las cuentas del hogar con la pareja no significa necesariamente juntar todo el dinero, sino construir una visión común de los ingresos, los gastos y las responsabilidades económicas. Desde una perspectiva financiera, la transparencia permite planificar mejor, distribuir los costos de manera más equitativa, anticipar imprevistos y establecer objetivos compartidos, como ahorrar para una vivienda o reducir deudas”, explicó Damián Di Pace, director de la consultora Focus Market.
En diciembre de 2025, 37,8 millones de personas tenían al menos una cuenta bancaria o una billetera virtual. En julio de 2026 se hicieron 777,2 millones de transferencias inmediatas en pesos, un 22,2% más que en el mismo mes del año anterior. El 76,5% tuvo origen o destino en una Cuenta Virtual (CVU). Además, durante ese mes se iniciaron 115,6 millones de pagos con código QR.
En ese contexto de mayor uso del dinero digital, el relevamiento examinó cómo se distribuyen los gastos entre parejas, familias o grupos que comparten, por ejemplo, el alquiler, las compras del supermercado o los costos de un viaje.
Horas destinadas a las cuentas comunes
El 16% de las personas consultadas afirmó que dedica menos de media hora por mes a ordenar los gastos compartidos, revisar comprobantes, enviar el CBU o pedir transferencias. Un 52% emplea entre media hora y dos horas, mientras que el 32% supera las dos horas mensuales: dentro de ese grupo, el 10% destina entre dos y cinco horas y el 22%, más de cinco.
Así, tres de cada diez encuestados pasan al menos dos horas al mes en esas tareas, lo que representa un mínimo de 24 horas al año. Para asignar un valor a ese tiempo, el cálculo tomó el ingreso medio de la ocupación principal medido por la EPH-INDEC en el primer trimestre de 2026 y una jornada de referencia de 200 horas mensuales. La estimación resultante es de unos $5.521 por hora.
Con un criterio conservador de dos horas mensuales, el costo de oportunidad llega a $132.507 por año. La cifra no representa dinero que se pierde directamente, sino una valoración del tiempo que podría dedicarse a otras actividades.
Desacuerdos por el dinero compartido
El 28% dijo haber tenido discusiones o incomodidad por la administración de los gastos comunes. Un 38% respondió que no atravesó esa situación, mientras que el 34% señaló que evita reclamar para no generar fricciones y termina pagando de más.
La dificultad para llegar a fin de mes fue el motivo más mencionado, con el 48%. Le siguieron los olvidos y el desorden —como no pagar o no devolver una parte—, con el 31%; la percepción de que los aportes son desiguales, con el 12%; la falta de transparencia, con el 6%; y el uso de dinero común para gastos personales, con el 3%.
Al considerar en conjunto los problemas administrativos —olvidos, falta de transparencia y mezcla de gastos—, estos explicaron el 40% de las discrepancias. “El costo de no hacerlo puede ser significativo: gastos duplicados, decisiones descoordinadas, desigualdades en el esfuerzo económico y conflictos que deterioran tanto las finanzas como la relación. Cuando cada integrante administra su dinero sin conocer la situación general del hogar, se pierde capacidad para optimizar recursos y prevenir problemas”, sostuvo Di Pace.

Las formas de repartir los gastos
Dividir los gastos en partes iguales es la modalidad más elegida: la mencionó el 30% de las personas consultadas. Un 26% distribuye los rubros para que cada integrante se haga cargo de determinados costos fijos, como el alquiler o los servicios. Otras opciones son repartirlos según los ingresos (16%), reunir el dinero en un fondo común (13%) o pagar de manera informal según quién tenga saldo disponible (15%).
Fondos que quedan sin rendimiento
Entre el cobro del sueldo y el vencimiento de facturas de alquiler, servicios o expensas, el 38% deja el dinero en una cuenta personal sin rendimiento. Otro 10% lo retira en efectivo y un 22% lo transfiere a quien administra los gastos del grupo. El 30% lo coloca en una cuenta remunerada o una billetera virtual. En conjunto, siete de cada diez personas no obtienen rendimientos por esos fondos mientras esperan usarlos.
Para estimar el costo se tomó un saldo de $1.191.958, equivalente a una canasta mensual de electricidad, gas, agua, alquiler y expensas. Si ese monto queda sin rendimiento durante 15 días al mes y se aplica una TNA de referencia del 19%, el cálculo arroja $111.685 anuales de rendimiento potencial no percibido.
El impacto de pagar fuera de término
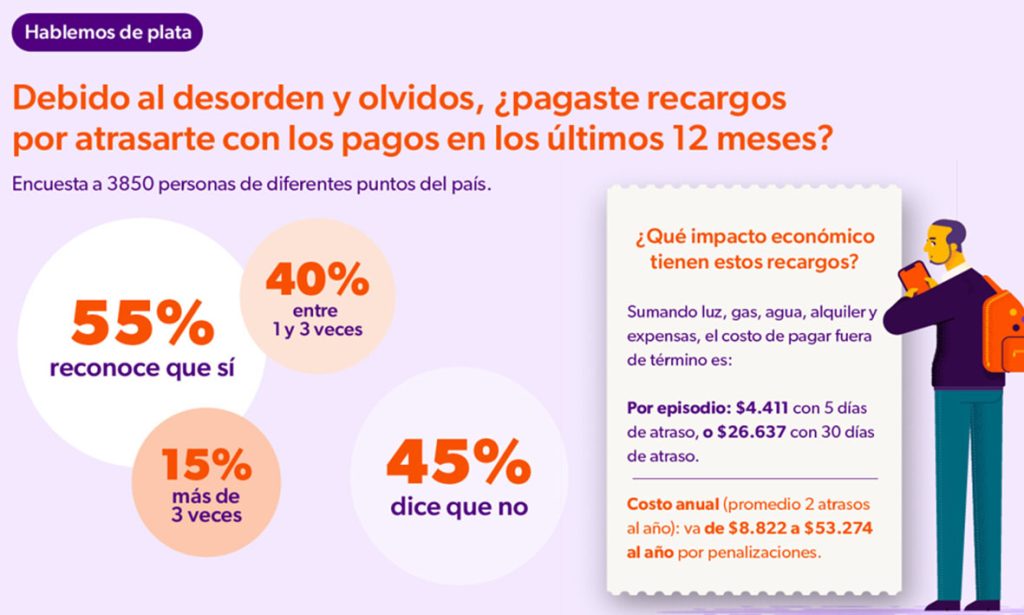
El 45% aseguró que no tuvo recargos por mora en los últimos 12 meses. Entre el 55% que sí registró atrasos, un 40% tuvo entre uno y tres y un 15% pagó fuera de término más de tres veces.
Al aplicar tasas de mora de electricidad, gas, agua, alquiler y expensas sobre montos de referencia, un atraso de 30 días en los cinco pagos implicaría un recargo total de $26.637. Con una demora de cinco días, serían $4.411. Si el 55% de los hogares tuviera dos episodios de mora en el año, el costo anual estimado sería de $53.273 para atrasos de 30 días y de $8.822 para demoras de cinco días.
Cómo se compone la estimación anual
La suma de los tres rubros puede alcanzar $260.237 al año en un hogar expuesto a las tres situaciones. Si se consideran atrasos de cinco días, el cálculo informado desciende a $253.015.
El desglose presenta una diferencia en el componente de rendimientos: su apartado específico calcula $111.685 anuales, pero el total utiliza $74.457. Con esta última cifra, la suma se compone de $132.507 por el tiempo destinado a organizar las cuentas, $74.457 por el rendimiento resignado y $53.273 por la mora. También se informan participaciones de 44,6%, 37,5% y 17,9%, respectivamente, que no coinciden con la proporción de esos montos.
Como alternativa para administrar los gastos en conjunto, se plantea el uso de una cuenta separada de las personales, con CBU y alias propios. La propuesta permite compartirla con hasta 10 integrantes, pagar servicios y compras con QR, hacer transferencias, asignar tareas y obtener rendimientos diarios sobre el saldo disponible.


