La logística concentra cerca del 29% de los costos de una empresa láctea y es el segundo rubro de mayor peso, después de la leche. La caída del volumen de productos trasladados, sin una reducción equivalente de la estructura, hace que el costo de cada recorrido se reparta entre menos unidades.
“El costo logístico continúa siendo uno de los principales factores que condicionan la competitividad de la economía argentina. La extensión territorial, la dependencia del transporte automotor, las deficiencias de infraestructura y la volatilidad de los costos operativos impactan directamente sobre el precio final de los bienes y la rentabilidad de las empresas”, expresó Damián Di Pace, director de la Consultora Focus Market.
Tras salir de las plantas, productos como la leche, el yogur y el queso deben almacenarse y conservarse a la temperatura adecuada antes de llegar a supermercados, almacenes y otros puntos de venta.
La exigencia de la cadena de frío
Muchos lácteos son perecederos y requieren condiciones específicas de almacenamiento y transporte. El Código Alimentario Argentino fija un máximo de 8°C para la leche pasteurizada y de 10°C para las leches fermentadas, como el yogur. La leche UHT, por su parte, no necesita refrigeración antes de abrirse.
Sostener la cadena de frío implica contar con vehículos y cámaras especializados, además de afrontar gastos de energía, mantenimiento y controles sanitarios. También inciden los tiempos de carga y descarga y las posibilidades de combinar distintos productos. Para la mercadería de vida útil corta, los costos suben si hay pocas entregas por recorrido, largos trayectos urbanos o retornos con baja ocupación.
La distribución depende además de la geografía y de los medios disponibles: más del 90% de la carga doméstica argentina se transporta en camión, mientras que el ferrocarril y las vías fluviales tienen una participación mucho menor.
Menos volumen transportado
En la última década, el consumo de lácteos en Argentina retrocedió cerca de 15% en litros equivalentes, de acuerdo con datos sectoriales del OCLA. La caída estuvo acompañada por cambios en los productos elegidos, los canales de compra y la frecuencia de consumo.
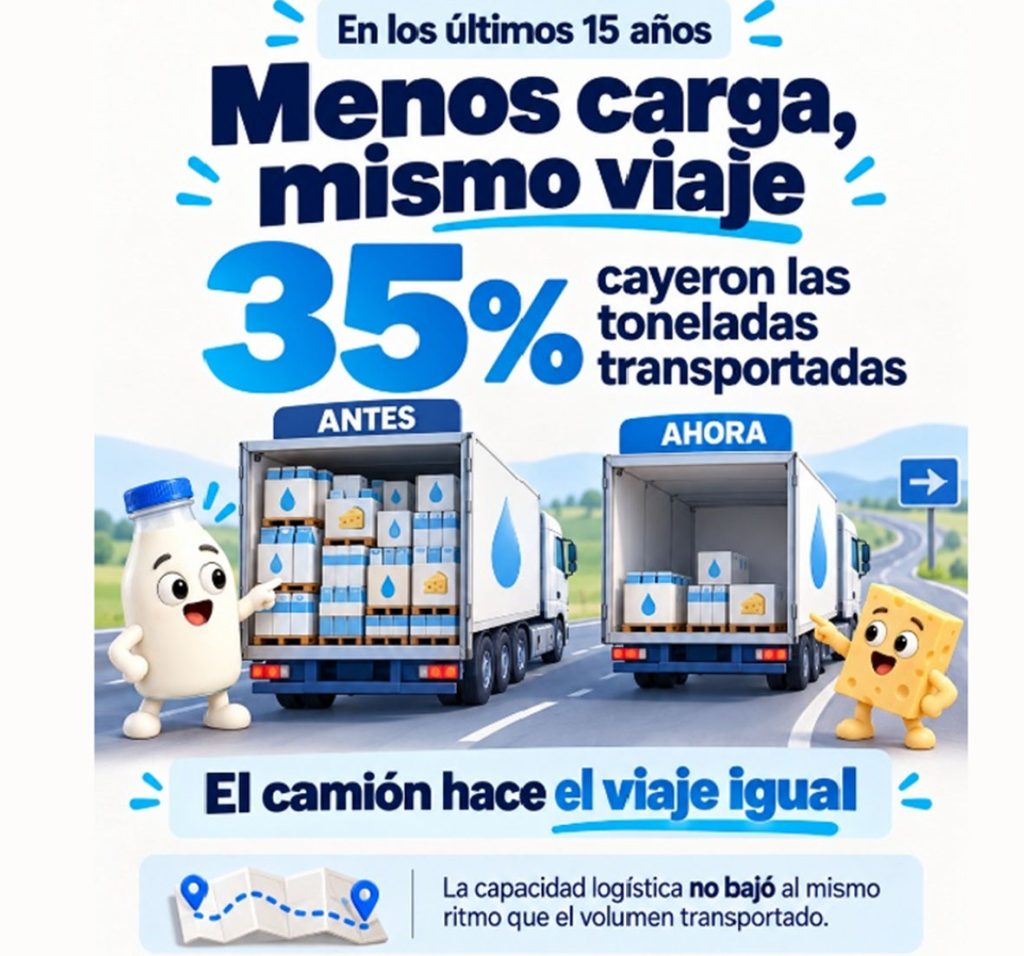
El descenso fue más marcado en las toneladas trasladadas por la industria: en los últimos quince años, el volumen se redujo alrededor de 35%. La capacidad logística no disminuyó en la misma proporción y, en algunos recorridos, los camiones circulan con espacio libre.
Una parte de los gastos de cada viaje se mantiene aunque se transporte menos mercadería: personal, combustible, mantenimiento y, cuando corresponde, refrigeración. Al distribuir esos costos entre menos productos, aumenta el monto que corresponde a cada unidad.
Combustible, frío y ocupación
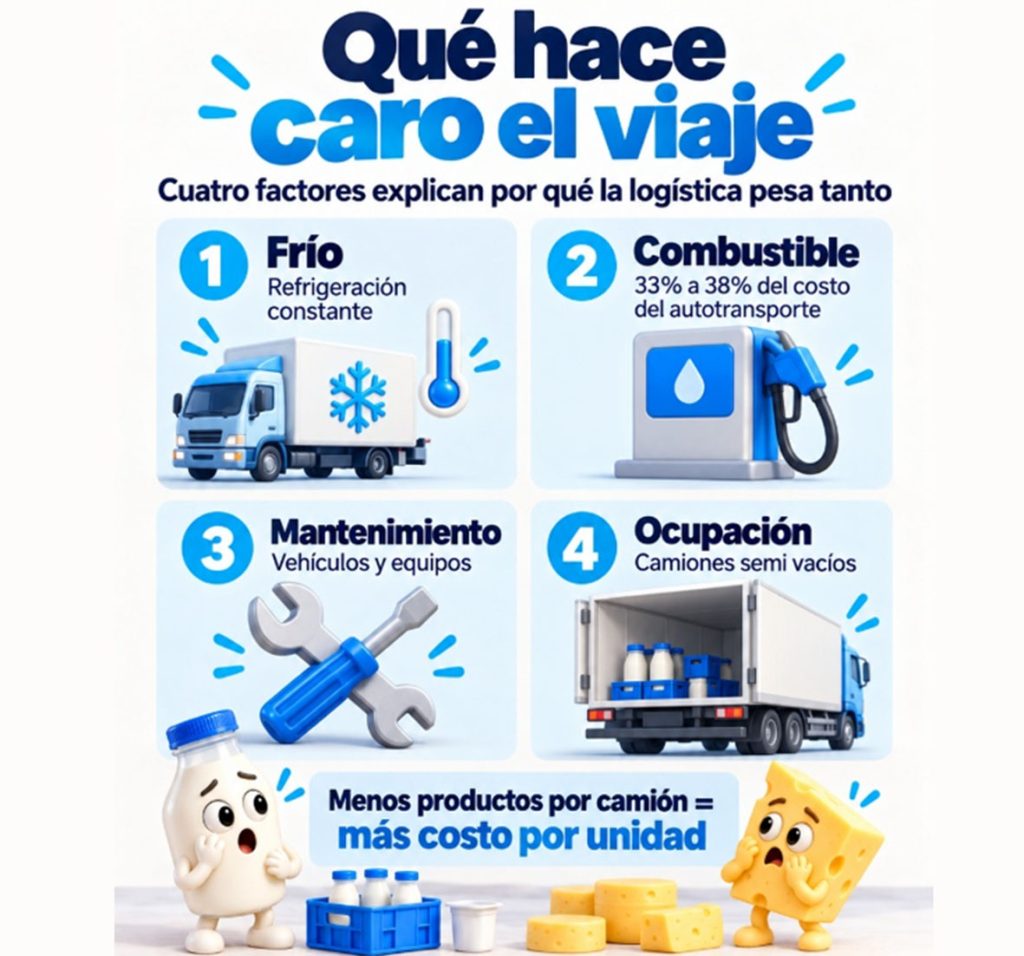
La ocupación de los vehículos no es el único factor detrás del peso de la logística. También cuentan los requerimientos de frío, el combustible y el mantenimiento.
Frío: requiere vehículos, cámaras, energía, mantenimiento y controles específicos. Además, limita la flexibilidad para combinar mercadería y organizar las cargas.
Combustible: es el insumo de mayor peso en la estructura económica del autotransporte. En recorridos de media y larga distancia representa entre el 33% y el 38% del costo total.
Mantenimiento: comprende los gastos de los vehículos, los equipos de refrigeración y las instalaciones necesarias para conservar los productos.
Ocupación: los costos se distribuyen entre los productos que lleva cada camión. Si la carga se reduce, aumenta la proporción asignada a cada unidad.
“En este contexto, mejorar la eficiencia logística requiere una estrategia integral que combine inversión en infraestructura, mayor articulación entre los distintos modos de transporte y previsibilidad económica. Reducir estos costos no sólo permitiría mejorar la competitividad de la producción nacional, sino también fortalecer las exportaciones y moderar las presiones sobre los precios internos”, detalló Di Pace.
Brechas frente a otros mercados
Las estimaciones sectoriales calculan que el peso de la logística láctea es alrededor de un 50% mayor que el de redes comparables en el país y aproximadamente el doble que el de algunos referentes regionales. La diferencia se inscribe en una tendencia más amplia: América Latina suele tener costos logísticos superiores a los de las economías desarrolladas.
Los valores relevados ubican esos costos entre el 14% y el 18% de las ventas de las compañías latinoamericanas, frente a una franja de entre el 8% y el 10% en los países de la OCDE.
Para Argentina, una de las estimaciones consideradas calcula costos un 24% superiores a los de Brasil y un 70% más altos que los de Bolivia. Otro estudio ubica la diferencia con Brasil en torno al 32%. Como las metodologías varían, las cifras no conforman una medición única, aunque ambas señalan que distribuir mercadería en Argentina es comparativamente más caro.
Una industria atomizada
La estructura de la industria también influye en la escala de las redes de distribución. En los principales países lecheros, las cinco compañías más grandes suelen procesar más del 80% de la leche. En Argentina, las cinco primeras concentran el 36%, según informes del OCLA.
En otros países lecheros, la compañía líder procesa entre el 25% y el 90% de la leche; en Argentina, esa proporción es del 11,9%. El mercado local está atomizado y en competencia. Las empresas tienen redes de distribución propias y puede haber camiones de distintas compañías que recorran las mismas rutas. Ninguna alcanza un volumen que le permita repartir los costos logísticos entre una cantidad mucho mayor de productos.
El desafío de optimizar recorridos
El sector plantea que es necesario adaptar y optimizar el modelo logístico para sostener la actividad y mejorar su competitividad, sin dejar de considerar a las personas que trabajan en la distribución.
La lechería es una de las actividades agroindustriales con potencial para generar empleo, agregar valor y exportar. El sector considera que Argentina puede ser proveedora de proteínas para el mundo y que, para aprovechar esa posibilidad, necesita competitividad e inversiones que impulsen agilidad e innovación. Reducir el costo de trasladar los lácteos es uno de los desafíos planteados.